
Около 62% покупателей откладывают или отменяют покупку, если магазин не поддерживает желаемый способ оплаты (E-Commerce Trends Report 2026 DHL). Однако анализировали ли вы, чего именно не хватает вашим клиентам для завершения покупки? Предлагаем поговорить с нами / уверены, как минимум несколько советов вы получите сразу. Или же продолжаем знакомить вас с серией публикаций о развитии e-commerce. Ранее мы уже писали о модулях доставки и интеграциях. Сейчас на очереди ещё одна услуга, без которой сложно продавать больше.
Оплата частями для интернет-магазина: какие банки подключают в 2026 году
Представим двух покупателей, которые мечтают о новом диване.
Первый из них видит в вашем магазине товар за 24 000 грн. И несмотря на то, что даже его жена настаивает на покупке, он её откладывает.
Потому что решает: к сожалению, сейчас не время для таких расходов. А другой мужчина видит те же 24 000 грн за новый диван, но рядом с ценой - привлекательная возможность платить всего по 2 000 грн в месяц. Для него покупка выглядит совсем иначе. И если ваша логистика доставок хорошо выстроена на сайте - скорее всего, уже послезавтра его семья будет смотреть кино на новом диване
Товар не стал дешевле, а у покупателя не появилось больше денег.
Просто изменился порог, который нужно переступить, чтобы нажать «Купить».
Таким образом, оплата частями стала важной для e-commerce. Для магазина это не просто ещё один способ оплаты на checkout. Это инструмент, который может сделать более дорогой товар психологически доступнее, снизить барьер перед покупкой и дать клиенту больше свободы в выборе. А вам - больше лояльных клиентов.
Тем более что в 2026 году украинский покупатель уже привык видеть такую возможность в крупных интернет-магазинах. Если её банально нет, он просто перейдёт туда, где она есть. Хорошо, что вы сейчас там, где такие возможности создают каждый день.
Позаботьтесь о комфорте покупателей и росте среднего чека - мы на связи. Ниже рассказываем, какие банки стоит добавить и что учесть.
Что такое оплата частями для интернет-магазина
Механика заключается в том, что вместо того, чтобы сразу оплатить всю стоимость товара, покупатель оформляет кредитный продукт банка и возвращает сумму равными платежами в течение определённого срока.
Например, товар стоит 30 000 грн. Вместо одного платежа в 30 000 грн покупатель может выбрать 6 платежей примерно по 5 000 грн - в зависимости от конкретного банка, условий магазина и специфики кредитного продукта, вашей логики ценообразования.
Для покупателя это способ распределить расходы. Для магазина - возможность не отказываться от продажи только потому, что клиенту неудобно выплачивать всю сумму сегодня.
Однако стоит учесть важный нюанс: оплата частями разных банков - это не один и тот же продукт. У каждого банка всегда отличаются сроки, условия для клиента, способ оформления, требования к карте или кредитному лимиту, комиссии для продавца и техническая модель интеграции. Особенно для разных платформ, на которых созданы магазины, а также их мобильных версий.
Из-за этих особенностей вопрос заключается не в том, добавлять ли эту функцию. Польза очевидна, а данные об увеличении частотности покупок на 15−20% подтверждены.
Вопрос в том, какие банки нужны именно вашим покупателям. Ценность в том, чтобы прежде всего понимать свою платёжную статистику.
Как работает оплата частями на сайте
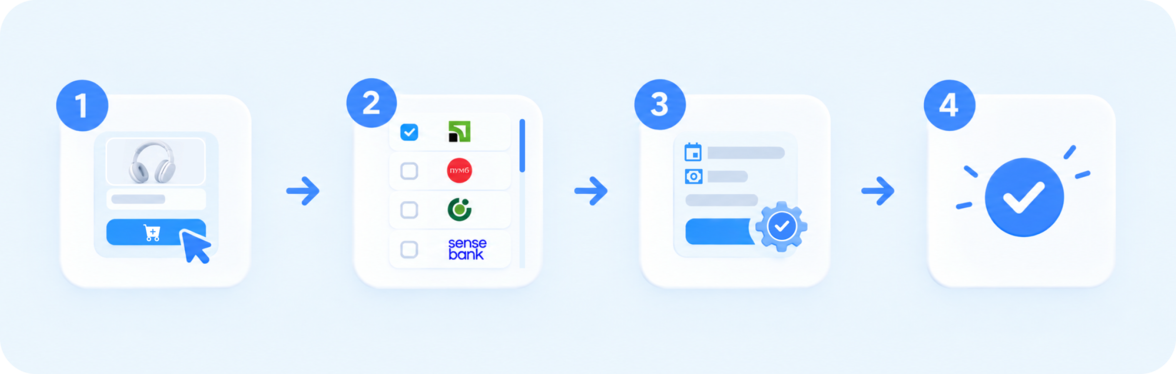
Для посетителя вашего магазина сценарий максимально похож на обычную оплату.
Он добавляет товар в корзину, переходит к оформлению заказа и видит доступные способы оплаты - например, картой, Apple Pay, Google Pay и оплатой частями через один или несколько банков. После выбора банка клиент проходит стандартное подтверждение в приложении или на странице банка. Банк проверяет доступный кредитный лимит и подтверждает операцию. Если всё в порядке, магазин получает информацию об успешной оплате и может обрабатывать заказ как обычно.
То есть несколько простых дополнительных действий и логотип банка на странице товара.
Для продавца за услугой стоит полноценная интеграция платёжного сервиса с платформой магазина, корректная передача данных о заказе, корректная обработка статусов, возвратов и ошибок.
Какие банки подключить к интернет-магазину в 2026 году
В Украине работает сразу несколько сервисов, через которые магазин может предложить покупателям оплату частями. И на самом деле универсального набора для всех нет. Выбор банков зависит от аудитории магазина, среднего чека, категории товаров, условий банка и стоимости подключения для бизнеса. Рассмотрим сначала наиболее популярные.
ПриватБанк - «Оплата частями»
ПриватБанк имеет один из самых известных сервисов на украинском рынке - «Оплата частями». Посетитель выбирает магазин-партнёр, товар и количество платежей, после чего подтверждает покупку через Приват24.
Банк указывает, что сервис уже работает более чем в 5000 интернет-магазинов. (privatbank.ua )
Для бизнеса важно, что количество платежей влияет на комиссию сервиса. Актуальные тарифы ПриватБанка для интернет-магазинов предусматривают варианты от 2 до 25 платежей.(privatbank.ua )
Есть ещё одно интересное для e-commerce изменение 2026 года: клиент может самостоятельно увеличить срок «Оплаты частями» - в рамках правил сервиса и до установленного максимума. Например, если магазин предлагает 5 платежей, клиент может увеличить срок до 10, заплатив дополнительную комиссию. (privatbank.ua )
Для кого особенно актуально: магазины с большой аудиторией ПриватБанка, продавцы техники, электроники, мебели, товаров для дома, дорогой одежды и других категорий со средним и высоким чеком.
monobank - «Покупка частями»
monobank предлагает сервис «Покупка частями».
Для покупателя это возможность разделить стоимость покупки на несколько платежей без переплаты со стороны клиента - комиссию за сервис оплачивает продавец. monobank сейчас заявляет до 24 платежей на своей клиентской странице, а API для магазинов поддерживает гибкий диапазон от 3 до 25 платежей.( monobank)
Интересно, что банк делает акцент не только на самой рассрочке, но и на скорости оформления: кредитное решение может приниматься примерно за 20 секунд.
Для интернет-магазина это важно по одной причине: чем меньше checkout заставляет покупателя ждать, тем меньше вероятность, что он передумает на последнем шаге.
Интеграция работает через API, поэтому магазин может встроить «Покупку частями» непосредственно в собственный сценарий оформления заказа. ( monobank )
Для кого актуально: магазины с молодой и digital-аудиторией, электроника, техника, fashion, товары для дома, beauty и другие категории, где покупатели активно пользуются monobank.
ПУМБ - «Сплачивайте частинами»
ПУМБ развивает собственный сервис «Сплачивайте частинами».
Текущие условия позволяют оформлять покупку на срок от 2 до 24 месяцев. На срок, который устанавливает магазин, для покупателя нет переплаты; при желании клиент может увеличить срок за дополнительную плату. Первый платёж не списывается в день покупки - его необходимо внести в течение следующего месяца.(ПУМБ)
Для магазина интересен и сам сценарий подключения: ПУМБ прямо предлагает бизнесу стать партнёром сервиса и позволяет отправлять клиенту заявку, которую тот подтверждает в приложении. (ПУМБ для бізнесу)
Отдельно ПУМБ имеет сервис «Частями WORLD», который позволяет клиенту оформлять рассрочку даже для покупок на сайтах, где отдельной оплаты частями нет. Это уже другая модель и не заменяет партнёрскую интеграцию магазина, но хорошо показывает, насколько активно меняется сама логика e-commerce-рассрочки. (About PUMB)
Для кого актуально: магазины со средним и высоким чеком, техника, электроника, мебель, товары для дома, одежда и другие категории, где возможность не платить всю сумму в день покупки может влиять на решение клиента.
А-Банк
А-Банк также стоит рассматривать среди банков для подключения оплаты частями.
Его наличие в checkout может быть важно не потому, что покупатель принципиально ищет именно «рассрочку А-Банка», а потому, что он уже имеет кредитный лимит в этом банке.
Это одна из главных причин, почему для крупного магазина подключение нескольких банков может быть более логичным, чем ставка на один сервис: покупатель приходит со своим банком, своим лимитом и своим привычным способом оплаты.
Условия и доступное количество платежей зависят от актуальной партнёрской программы и должны проверяться во время подключения.
OTP Bank - OT Pay частями
OTP Bank развивает решение для покупок в рассрочку через OT Pay частями.
Для интернет-магазина это ещё один способ дать клиенту выбор банка на checkout вместо того, чтобы ограничивать его одним кредитным продуктом.
Особенно это имеет смысл для магазинов с дорогими товарами, где покупатель может сравнивать не только цену товара, но и доступный срок финансирования
Точные сроки, тарифы и формат интеграции зависят от актуальных условий партнёрской программы OTP Bank, поэтому перед запуском их стоит согласовать с банком.
Sense Bank - «Легкая рассрочка»
Для магазинов важен технический момент: Sense Bank поддерживает API-интеграцию этого продукта. Для покупателя банк указывает возможность оформления рассрочки на срок от 3 до 24 месяцев ( Sense Bank)
То есть это не сценарий «покупатель сам потом переведёт транзакцию в рассрочку». Магазин может интегрировать соответствующий способ оплаты непосредственно в свой e-commerce-сценарий.
Это особенно важно для магазинов, где checkout уже оптимизирован и владелец не хочет отправлять клиента в обходной сценарий.
UKRSIBBANK - «Выплаты частями»
UKRSIBBANK имеет сервис «Выплаты частями» для владельцев кредитных карт банка.
Актуальные условия предусматривают срок от 3 до 24 месяцев, а сумма кредита может составлять от 300 до 300 000 грн в зависимости от доступного кредитного лимита. Оформление доступно как онлайн, так и в физических магазинах-партнёрах. ( UKRSIBBANK )
Для покупателя важный момент: он подтверждает условия покупки через UKRSIB online.
Для магазина - возможность добавить ещё один знакомый клиенту банк в checkout.
Глобус Банк - GlobusPlus
Глобус Банк развивает кредитные продукты в своём приложении GlobusPlus. В 2026 году банк, в частности, обновил договорные условия по программе «Расходы в рассрочку», доступной в мобильном приложении GlobusPlus. (Глобус Банк )
Для интернет-магазина подключение такого способа оплаты может быть дополнительным каналом продаж для клиентов банка.
При этом конкретные сроки и коммерческие условия для магазина лучше уточнять непосредственно на этапе подключения, поскольку они могут зависеть от актуальной партнёрской программы.
Alliance Bank - «Оплата частями»
Alliance Bank имеет собственный сервис «Оплата частями от Alliance».
Покупку можно разделить на срок от 3 до 24 месяцев, а первый платёж происходит через месяц после покупки. Банк также позволяет клиенту увеличить количество платежей в приложении; при увеличении срока применяется дополнительная ежемесячная комиссия. (Alliance Bank)
Для бизнеса это ещё один аргумент в пользу мультибанковского checkout: клиенту не нужно менять банк или искать другой способ финансирования покупки.
Почему лучше подключать несколько банков сразу
На первый взгляд кажется, что достаточно подключить один популярный сервис - например, ПриватБанк или monobank - и вы уже получили преимущество над конкурентами, которые в вашем сегменте этого не предлагают.
Но представьте checkout со стороны покупателя.
У него уже есть кредитный лимит в своём банке. Он привык к его приложению. Он знает, как подтверждаются покупки. И когда видит на сайте знакомый логотип, ему не нужно разбираться, что делать дальше.
Если этого банка нет, возникает лишний барьер.
Поэтому несколько банков - это не просто больше способов оплаты. Это большая вероятность, что конкретный покупатель найдёт привычный для себя сценарий.
Особенно это заметно в магазинах с дорогим товаром.
Когда чек составляет 30, 50 или 100 тысяч гривен, разница между «могу заплатить сейчас» и «могу разделить эту сумму на несколько месяцев» становится значительно ощутимее.
Также важно смотреть не только на количество банков, но и на видимость оплаты частями. В частности, в мобильной версии сайта.
Если покупатель узнаёт о рассрочке только на последнем этапе checkout, вы уже потеряли часть её потенциала.
Для дорогих товаров логично показывать возможность оплаты частями ещё на карточке товара:
24 000 грн или от 2 000 грн/мес.
Тогда рассрочка работает не только как способ оплаты. Она становится частью презентации товара.
Вы спросите: какие гарантии, что купят у меня? Это целесообразно, ведь кредит можно взять в банке напрямую, а в магазине платить полную сумму. В Planeta Web поэтому и начинаем любую услугу с комплексного анализа. Ведь на привлекательность влияют понимание поведения клиента, скорость, дизайн, SEO, логика сайта и множество факторов. Даже подключение оплаты частями с нами даст вам преимущество опыта команды полного цикла, которая закрывает проекты разных масштабов.
Оплата частями может увеличивать не только количество покупок
Есть ещё один эффект, о котором часто забывают. Когда покупатель оценивает товар через ежемесячный платёж, меняется сама рамка выбора.
Например:
10 000 грн сейчас и ≈830 грн в месяц психологически воспринимаются совсем по-разному.
Это не означает, что каждый покупатель автоматически потратит больше. Но магазин получает возможность показать более дорогой товар через другую финансовую модель.
Именно поэтому оплату частями стоит тестировать не только на конверсию checkout, но и на:
средний чек;
конверсию карточки товара;
долю дорогих товаров в заказах;
количество брошенных checkout;
конверсию клиентов, которые видят рассрочку;
долю заказов через каждый банк.
Только тогда можно понять, какую реальную бизнес-ценность даёт рассрочка именно вашему магазину.
Что нужно учесть магазину перед подключением
Выбрать банки - лишь половина задачи. Перед подключением стоит учесть как минимум четыре аспекта.
Комиссия
Рассрочка не является бесплатной для магазина. Например, в ПриватБанке комиссия зависит от количества платежей: чем дольше срок, тем выше стоимость сервиса для продавца. (privatbank.ua ). Поэтому нужно считать не только, сколько покупателей это приведёт, но и экономику самого заказа.
Диапазон платежей
Не всем товарам нужны 24 месяца. Для одежды может быть достаточно нескольких платежей. Для мебели, техники или профессионального оборудования более длительный срок может быть значительно уместнее.
Сценарий возврата
Что происходит, если покупатель возвращает товар? Этот сценарий должен быть корректно реализован и со стороны магазина, и в интеграции с банком.
Техническая интеграция и доминирование смартфона
Способ оплаты должен отображаться на сайте в любой его версии. А также корректно обрабатывать:
создание платежа;
подтверждение;
успешную оплату;
отказ;
отмену;
возврат;
изменение статуса заказа.
Особенно это важно для Magento и других сложных e-commerce-систем, где платёж напрямую связан с логикой заказа, резервированием товара, доставкой и учётом.
Собственно, то, насколько сложной и дорогой будет реализация всех этих статусов, напрямую зависит от платформы, на которой построен ваш интернет-магазин. Для владельца бизнеса разница заключается не в технических кодах, а в стоимости, сложности и скорости запуска.
Как платформа вашего сайта влияет на запуск «Оплаты частями»
Если ваш магазин создан на WooCommerce (WordPress), вам повезло с гибкостью: для этой платформы есть много готовых бесплатных плагинов от украинских банков. Однако здесь скрывается подвох — из-за большого количества сторонних модулей их обязательно нужно тщательно тестировать. Готовый плагин может конфликтовать с вашей темой оформления или другими расширениями, поэтому этап проверки корректности оформления заказа (checkout) является обязательным.
В случае с Shopify ситуация другая: вы получаете стабильность, но становитесь зависимыми от жёстких ограничений самой платформы. Подключить украинские банки «в один клик» напрямую не всегда возможно из-за внутренней политики Shopify в отношении платёжных шлюзов. Здесь придётся использовать те интеграции, которые уже официально доступны и разрешены платформой, что иногда ограничивает свободу выбора.
Для крупных и масштабных проектов на Magento (Adobe Commerce) запуск рассрочки почти никогда не бывает простым, из коробки. Если вы хотите предложить клиентам выбор и подключить сразу несколько разных банков, стандартного модуля будет недостаточно. Понадобится помощь разработчиков для серьёзной доработки или создания отдельной кастомной интеграции, что увеличит бюджет и время запуска.
Больше всего свободы, но и больше всего затрат вы получаете с самописными (кастомными) сайтами. Здесь нет никаких готовых решений, поэтому интеграция делается с нуля через прямое API банка. Это означает, что разработчики будут прописывать каждое действие вручную. Это самый долгий и дорогой путь, который, однако, позволяет настроить дизайн и логику оплаты идеально под ваши бизнес-процессы.
Как подключить рассрочку на сайт
Подключение оплаты частями обычно состоит из нескольких этапов. Сначала мы определяем, какие банки действительно нужны магазину. Не обязательно сразу интегрировать все доступные сервисы.
Далее согласовываем условия с банками или платёжным партнёром и выбираем способ интеграции.
После этого разработчик подключает API или готовый платёжный модуль, настраивает передачу данных о заказе и обработку ответов банка. Но на этом работа не заканчивается.
Нужно протестировать реальный checkout: успешную оплату, отказ, отмену, возврат, разные суммы и количество платежей. И только после этого выводить оплату частями на боевой сайт.
Чтобы пользователь смог: выбрать товар → увидеть доступный ежемесячный платёж → выбрать банк → подтвердить покупку. А вся сложность должна оставаться на стороне интеграции, а не покупателя.
Нужна ли оплата частями именно вашему магазину?
Если средний чек магазина невысокий, покупатели преимущественно оплачивают заказы сразу, а маржинальность не позволяет учитывать комиссию банка, подключение рассрочки не обязательно будет приоритетом. Но если вы продаёте технику, мебель, электронику, профессиональную косметику, спортивное оборудование, дизайнерскую одежду, товары для дома или любые другие продукты с ощутимым чеком, вопрос уже стоит отдельного расчёта.
Посмотрите на свою аналитику.
Сколько покупателей доходят до checkout, но не оплачивают заказ? Сколько людей добавляют дорогой товар в корзину, но откладывают покупку? Какой средний чек? И главное - сколько клиентов могли бы купить товар сейчас, если бы им не нужно было оплачивать всю сумму одним платежом? Ответы на эти вопросы гораздо полезнее, чем просто сравнение списка банков. И мы поможем с ними разобраться.
Как Planeta Web подключает оплату частями
В Planeta Web мы сначала смотрим на сам магазин, а не на модуль: анализируем платформу, платёжную систему, средний чек, текущие способы оплаты и сценарий оформления заказа.
После этого определяем, какие банки и платёжные сервисы имеют смысл именно для вашей аудитории.
Можем подключить один сервис или построить мультибанковский checkout, в котором покупатель видит несколько вариантов оплаты частями.
Для Magento и Adobe Commerce работаем непосредственно с интеграцией платёжной логики: от подключения API или модуля до тестирования реальных сценариев оплаты, отмены и возврата. А дальше можно пойти ещё на шаг дальше - посмотреть, где именно показывать рассрочку на сайте, чтобы она работала не только на checkout, но и помогала продавать дорогие товары ещё до момента оформления заказа.
Потому что хорошая интеграция — это когда покупателю стало проще сказать себе: «Да, я могу и хочу себе это позволить». Если вам нужно подключить оплату частями для интернет-магазина, разобраться с банками и интегрировать их в сайт без лишних экспериментов - обращайтесь в Planeta Web. Разберём вашу платформу, платёжную систему и аудиторию и подберём схему подключения, которая имеет смысл именно для вашего e-commerce.