
Близько 62% покупців відкладає або скасовує покупку, якщо магазин не підтримує бажаний спосіб оплати (E-Commerce Trends Report 2026 DHL). Проте чи аналізували ви, чого не вистачає саме вашим клієнтам для завершення? Пропонуємо поговорити з нами - впевнені, щонайменше декілька порад ви отримаєте одразу. Або ж продовжуємо знайомити з серією публікацій про розвиток e-commerce. Раніше, ми вже писали про модулі доставки та інтеграції. Зараз на черзі та послуга, без якої складно продавати більше.
Оплата частинами для інтернет-магазину: які банки підключають у 2026 році
Уявімо двох покупців, що мріють про новий диван.
Перший з них бачить у вашому магазині товар за 24 000 грн. І не зважаючи на те, що навіть його дружина наполягає на покупці - він її відкладає.
Тому що вирішує: на жаль, не час для такої витрати. А інший чоловік бачить ті самі 24 000 грн за новий диван, але поруч із ціною - приваблива можливість платити лише по 2 000 грн на місяць. Для нього покупка виглядає зовсім інакше. І якщо ваша логістика доставок гарно побудована на сайті - скоріше за все, вже післязавтра його родина переглядатиме кіно на новому дивані
Товар не став дешевшим, а в замовника не з’явилося більше грошей.
Змінився поріг, через який потрібно переступити, щоб натиснути «Купити».
Таким чином, оплата частинами стала важливою для e-commerce. Для магазину це не просто ще один спосіб оплати на checkout. Це інструмент, який може зробити дорожчий товар психологічно доступнішим, зменшити бар’єр перед покупкою та дати клієнту більше свободи у виборі.
У 2026 році український покупець уже звик бачити таку можливість у великих інтернет-магазинах. Якщо її банально немає, він просто перейде туди, де вона є. Добре, що ви зараз там, де такі можливості будують щодня.
Потурбуйтеся про комфорт покупців та приріст середнього чеку - ми на зв'язку. Нижче - розповідаємо, які банки варто додати і що врахувати.
Що таке оплата частинами для інтернет-магазину
Механіка полягає в тому, що замість того щоб одразу сплатити всю вартість товару, покупець оформляє кредитний продукт банку та повертає суму рівними платежами протягом визначеного строку.
Наприклад, товар коштує 30 000 грн. Замість одного платежу на 30 000 грн покупець може обрати 6 платежів приблизно по 5 000 грн - залежно від конкретного банку, умов магазину та кредитного продукту.
Для покупця це спосіб розподілити витрати. Для магазину - можливість не відмовлятися від продажу тільки тому, що клієнту незручно виплачувати всю суму сьогодні.
Проте варто врахувати важливий нюанс: оплата частинами різних банків - це не один і той самий продукт. В кожного банку завжди відрізняються строки, умови для клієнта, спосіб оформлення, вимоги до картки або кредитного ліміту, комісії для продавця та технічна модель інтеграції. Особливо, для різних платформ, на яких створені магазини, а також їх мобільних версій.
Через ці особливості, питання полягає не в тому, чи додавати цю функцію. Користь очевидна, а дані про збільшення частотності покупок на 15−20%. підтверджені.
Питання в тому, які банки треба саме вашим покупцям. Цінність в тому, щоб розуміти свою платіжну статистику.
Як працює оплата частинами на сайті
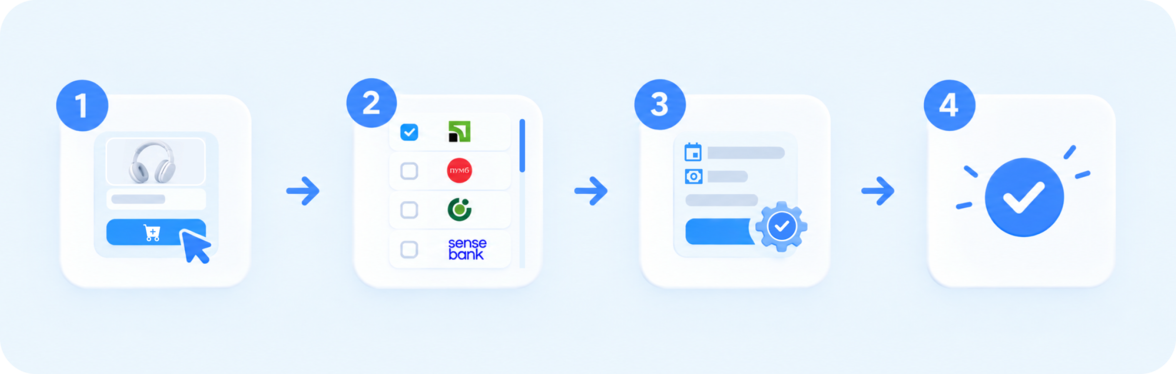
Для відвідувача вашого магазину, сценарій максимально схожий на звичайну оплату.
Він додає товар у кошик, переходить до оформлення замовлення та бачить доступні способи оплати - наприклад, карткою, Apple Pay, Google Pay і оплатою частинами через один або кілька банків. Після вибору банку, клієнт проходить його стандартне підтвердження в застосунку або на сторінці банку. Банк перевіряє доступний кредитний ліміт і підтверджує операцію. Якщо все гаразд, магазин отримує інформацію про успішну оплату та може обробляти замовлення як звичайне.
Для клієнта це кілька простих додаткових дій та логотип банку на сторінці товару.
Для продавця за цим стоїть повноцінна інтеграція платіжного сервісу з платформою магазину, коректна передача даних про замовлення, коректна обробка статусів, повернень та помилок.
Які банки підключити до інтернет-магазину у 2026 році
В Україні працює одразу кілька сервісів, через які магазин може запропонувати покупцям оплату частинами. І насправді немає універсального набору для всіх. Вибір банків залежить від аудиторії магазину, середнього чека, категорії товарів, умов банку та вартості підключення для бізнесу.
ПриватБанк - «Оплата частинами»
ПриватБанк має один із найвідоміших сервісів на українському ринку - «Оплата частинами».
Для відвідувача це звичний сценарій: вибрати магазин-партнер, товар і кількість платежів, після чого підтвердити покупку через Приват24. Банк вказує, що сервіс працює вже у понад 5000 інтернет-магазинів. (privatbank.ua )
Для бізнесу важливо, що кількість платежів впливає на комісію сервісу. Актуальні тарифи ПриватБанку для інтернет-магазинів передбачають варіанти від 2 до 25 платежів (privatbank.ua )
Є ще одна цікава для e-commerce зміна 2026 року: клієнт може самостійно збільшити строк «Оплати частинами» - у межах правил сервісу та до встановленого максимуму. Наприклад, якщо магазин пропонує 5 платежів, клієнт може збільшити строк до 10, сплативши додаткову комісію. (privatbank.ua )
Для кого особливо актуально: магазини з великою аудиторією ПриватБанку, продавці техніки, електроніки, меблів, товарів для дому, дорогого одягу та інших категорій з середнім і високим чеком.
monobank - «Покупка частинами»
monobank пропонує сервіс «Покупка частинами».
Для покупця це можливість розділити вартість покупки на кілька платежів без переплати з боку клієнта - комісію за сервіс сплачує продавець. monobank зараз заявляє до 24 платежів на своїй клієнтській сторінці, а API для магазинів підтримує гнучкий діапазон від 3 до 25 платежів. ( Mono )
Цікаво, що банк робить акцент не тільки на самій розстрочці, а й на швидкості оформлення: кредитне рішення може прийматися приблизно за 20 секунд.
Для інтернет-магазину це важливо з однієї причини: чим менше checkout змушує покупця чекати, тим менше шансів, що він передумає на останньому кроці.
Інтеграція працює через API, тому магазин може вбудувати «Покупку частинами» безпосередньо у власний сценарій оформлення замовлення. ( Mono )
Для кого актуально: магазини з молодою та digital-аудиторією, електроніка, техніка, fashion, товари для дому, beauty та інші категорії, де покупці активно користуються monobank.
ПУМБ - «Сплачуйте частинами»
ПУМБ розвиває власний сервіс «Сплачуйте частинами».
Поточні умови дозволяють оформлювати покупку на строк від 2 до 24 місяців. На строк, який встановлює магазин, для покупця немає переплати; за бажанням клієнт може збільшити строк за додаткову плату. Перший платіж не списується в день покупки — його потрібно внести протягом наступного місяця. (ПУМБ)
Для магазину цікавий і сам сценарій підключення: ПУМБ прямо пропонує бізнесу стати партнером сервісу та дозволяє відправляти клієнту заявку, яку той підтверджує у застосунку. (ПУМБ для бізнесу)
Окремо ПУМБ має сервіс «Частинами WORLD», який дозволяє клієнту оформлювати розстрочку навіть для покупок на сайтах, де окремої оплати частинами немає. Це вже інша модель і не замінює партнерську інтеграцію магазину, але добре показує, наскільки активно змінюється сама логіка e-commerce-розстрочки. (About PUMB)
Для кого актуально: магазини з середнім і високим чеком, техніка, електроніка, меблі, товари для дому, одяг та інші категорії, де можливість не платити всю суму в день покупки може впливати на рішення клієнта.
А-Банк
А-Банк також варто розглядати серед банків для підключення оплати частинами.
Його наявність у checkout може бути важливою не тому, що покупець принципово шукає саме «розстрочку А-Банку», а тому, що він уже має кредитний ліміт у цьому банку.
Це одна з головних причин, чому для великого магазину підключення кількох банків може бути логічнішим за ставку на один сервіс: покупець приходить зі своїм банком, своїм лімітом і своїм звичним способом оплати.
Умови та доступна кількість платежів залежать від актуальної партнерської програми та мають перевірятися під час підключення.
OTP Bank - OT Pay частинами
OTP Bank розвиває рішення для покупок у розстрочку через OT Pay частинами.
Для інтернет-магазину це ще один спосіб дати клієнту вибір банку на checkout замість того, щоб обмежувати його одним кредитним продуктом.
Особливо це має сенс для магазинів із дорогими товарами, де покупець може порівнювати не тільки ціну товару, а й доступний строк фінансування.
Точні строки, тарифи та формат інтеграції залежать від актуальних умов партнерської програми OTP Bank, тому перед запуском їх варто погодити з банком.
Sense Bank - «Легка розстрочка»
Для магазинів важливий технічний момент: Sense Bank підтримує API-інтеграцію цього продукту. Для покупця банк вказує можливість оформлення розстрочки на строк від 3 до 24 місяців. ( Sense Bank)
Тобто це не сценарій «покупець сам потім переведе транзакцію в розстрочку». Магазин може інтегрувати відповідний спосіб оплати безпосередньо у свій e-commerce-сценарій.
Це особливо важливо для магазинів, де checkout уже оптимізований і власник не хоче відправляти клієнта в обхідний сценарій.
UKRSIBBANK - «Виплати частинами»
UKRSIBBANK має сервіс «Виплати частинами» для власників кредитних карток банку.
Актуальні умови передбачають строк від 3 до 24 місяців, а сума кредиту може становити від 300 до 300 000 грн залежно від доступного кредитного ліміту. Оформлення доступне як онлайн, так і у фізичних магазинах-партнерах. ( UKRSIBBANK )
Для покупця важливий момент: він підтверджує умови покупки через UKRSIB online.
Для магазину - можливість додати ще один знайомий клієнту банк у checkout.
Глобус Банк - GlobusPlus
Глобус Банк розвиває кредитні продукти у своєму застосунку GlobusPlus. У 2026 році банк, зокрема, оновив договірні умови щодо програми «Витрати в розстрочку», доступної в мобільному застосунку GlobusPlus. (Глобус Банк )
Для інтернет-магазину підключення такого способу оплати може бути додатковим каналом продажів для клієнтів банку.
При цьому конкретні строки та комерційні умови для магазину краще уточнювати безпосередньо на етапі підключення, оскільки вони можуть залежати від актуальної партнерської програми.
Alliance Bank - «Оплата частинами»
Alliance Bank має власний сервіс «Оплата частинами від Alliance».
Покупку можна розділити на строк від 3 до 24 місяців, а перший платіж відбувається через місяць після покупки. Банк також дозволяє клієнту збільшити кількість платежів у застосунку; при збільшенні строку застосовується додаткова щомісячна комісія. (Alliance Bank)
Для бізнесу це ще один аргумент на користь мультибанківського checkout: клієнту не потрібно змінювати банк або шукати інший спосіб фінансування покупки.
Чому краще підключати кілька банків одразу
На перший погляд здається, що достатньо підключити один популярний сервіс - наприклад, ПриватБанк або monobank.
Але уявіть checkout з боку покупця.
Він уже має кредитний ліміт у своєму банку. Він звик до його застосунку. Він знає, як підтверджуються покупки. І коли бачить на сайті знайомий логотип, йому не потрібно розбиратися, що робити далі.
Якщо цього банку немає, виникає зайвий бар’єр.
Тому кілька банків - це не просто більше способів оплати. Це більша ймовірність, що конкретний покупець знайде звичний для себе сценарій.
Особливо це помітно у магазинах із дорогим товаром.
Коли чек становить 30, 50 або 100 тисяч гривень, різниця між «можу заплатити зараз» і «можу розділити цю суму на кілька місяців» стає значно відчутнішою.
І тут важливо дивитися не тільки на кількість банків, а й на видимість оплати частинами.
Якщо покупець дізнається про розстрочку лише на останньому етапі checkout, ви вже втратили частину її потенціалу.
Для дорогих товарів логічно показувати можливість оплати частинами ще на картці товару:
24 000 грн або від 2 000 грн/міс.
Тоді розстрочка працює не тільки як спосіб оплати. Вона стає частиною презентації товару.
Оплата частинами може збільшувати не тільки кількість покупок
Є ще один ефект, про який часто забувають. Коли покупець оцінює товар через щомісячний платіж, змінюється сама рамка вибору.
Наприклад
10 000 грн зараз і ≈ 830 грн на місяць психологічно сприймаються зовсім по-різному.
Це не означає, що кожен покупець автоматично витратить більше. Але магазин отримує можливість показати дорожчий товар через іншу фінансову модель.
Саме тому оплату частинами варто тестувати не тільки на конверсію checkout, а й на:
середній чек;
конверсію картки товару;
частку дорогих товарів у замовленнях;
кількість покинутих checkout;
конверсію клієнтів, які бачать розстрочку;
частку замовлень через кожен банк.
Тільки тоді можна зрозуміти, яку реальну бізнес-цінність дає розстрочка саме вашому магазину.
Що потрібно врахувати магазину перед підключенням
Вибрати банки - лише половина задачі. Перед підключенням варто врахувати щонайменше чотири аспекти.
Комісія
Розстрочка не є безкоштовною для магазину.
Наприклад, у ПриватБанку комісія залежить від кількості платежів: чим довший строк, тим вища вартість сервісу для продавця. (privatbank.ua )
Тому потрібно рахувати не тільки скільки покупців це приведе, а й економіку самого замовлення.
Діапазон платежів
Не всім товарам потрібні 24 місяці. Для одягу може бути достатньо кількох платежів. Для меблів, техніки чи професійного обладнання довший строк може бути значно доречнішим.
Сценарій повернення
Що відбувається, якщо покупець повертає товар? Цей сценарій має бути коректно реалізований і з боку магазину, і в інтеграції з банком.
Технічна інтеграція
Спосіб оплати повинен відображатися на сайті. А також корректно обробляти:
створення платежу
підтвердження;
успішну оплату;
відмову;
скасування;
повернення;
зміну статусу замовлення.
Особливо це важливо для Magento та інших складних e-commerce-систем, де платіж безпосередньо пов’язаний із логікою замовлення, резервуванням товару, доставкою та обліком.
Власне, те, наскільки складною та дорогою буде реалізація всіх цих статусів, напряму залежить від платформи, на якому побудовано ваш інтернет-магазин. Для власника бізнесу різниця полягає не в технічних кодах, а у вартості, складності та швидкості запуску.
Як платформа вашого сайту впливає на запуск «Оплати частинами»
Якщо ваш магазин створено на WooCommerce (WordPress), вам пощастило з гнучкістю: для цієї платформи є багато готових безкоштовних плагінів від українських банків. Проте тут криється підвох - через велику кількість сторонніх модулів їх обов’язково потрібно ретельно тестувати. Готовий плагін може конфліктувати з вашою темою оформлення або іншими розширеннями, тому етап перевірки коректності оформлення замовлення (checkout) є обов'язковим.
У випадку з Shopify ситуація інша: ви отримуєте стабільність, але стаєте залежними від жорстких обмежень самої платформи. Підключити українські банки «в один клік» напряму не завжди можливо через внутрішню політику Shopify щодо платіжних шлюзів. Тут доведеться використовувати ті інтеграції, які вже офіційно доступні та дозволені платформою, що іноді обмежує свободу вибору.
Для великих та масштабних проєктів на Magento (Adobe Commerce) запуск розстрочки майже ніколи не буває простим, з коробки. Якщо ви хочете запропонувати клієнтам вибір і підключити відразу кілька різних банків, стандартного модуля не вистачить. Знадобиться допомога розробників для серйозного доопрацювання або створення окремої кастомної інтеграції, що збільшить бюджет і час запуску.
Найбільше свободи, але й найбільше витрат ви отримуєте із самописними (кастомними) сайтами. Тут немає жодних готових рішень, тому інтеграція робиться з нуля через пряме API банку. Це означає, що розробники будуть прописувати кожну дію вручну. Це найдовший і найдорожчий шлях, який, проте, дозволяє налаштувати дизайн та логіку оплати ідеально під ваші бізнес-процеси.
Як підключити розстрочку на сайт
Підключення оплати частинами зазвичай складається з декількох етапів. Спочатку ми визначаємо, які банки дійсно потрібні магазину. Не обов’язково одразу інтегрувати всі доступні сервіси.
Далі погоджуємо умови з банками або платіжним партнером та обираємо спосіб інтеграції. Після цього розробник підключає API або готовий платіжний модуль, налаштовує передачу даних про замовлення та обробку відповідей банку.
Але на цьому робота не закінчується.
Потрібно протестувати реальний checkout: успішну оплату, відмову, скасування, повернення, різні суми та кількість платежів. І тільки після цього виводити оплату частинами на бойовий сайт.
Для користувача весь цей процес має виглядати просто:обрати товар → побачити доступний щомісячний платіж → вибрати банк → підтвердити покупку.Уся складність має залишатися на стороні інтеграції, а не покупця.
Чи потрібна оплата частинами саме вашому магазину?
Якщо середній чек магазину невисокий, покупці переважно оплачують замовлення одразу, а маржинальність не дозволяє враховувати комісію банку, підключення розстрочки не обов’язково буде пріоритетом. Але якщо ви продаєте техніку, меблі, електроніку, професійну косметику, спортивне обладнання, дизайнерський одяг, товари для дому або будь-які інші продукти з відчутним чеком, питання вже варте окремого розрахунку. Подивіться на свою аналітику.
Скільки покупців доходять до checkout, але не оплачують замовлення? Скільки людей додають дорогий товар у кошик, але відкладають покупку? Який середній чек? І головне — скільки клієнтів могли б купити товар зараз, якби їм не потрібно було оплачувати всю суму одним платежем? Відповіді на ці питання набагато корисніші, ніж просто порівняння списку банків. І ми допоможемо з ними розібратися.
Як Planeta Web підключає оплату частинами
У Planeta Web ми спочатку дивимося на сам магазин, а не модуль: аналізуємо платформу, платіжну систему, середній чек, поточні способи оплати та сценарій оформлення замовлення.
Після цього визначаємо, які банки та платіжні сервіси мають сенс саме для вашої аудиторії. Можемо підключити один сервіс або побудувати мультибанківський checkout, у якому покупець бачить кілька варіантів оплати частинами. Для Magento та Adobe Commerce працюємо безпосередньо з інтеграцією платіжної логіки: від підключення API або модуля до тестування реальних сценаріїв оплати, скасування та повернення.
А далі можна піти ще на крок далі - подивитися, де саме показувати розстрочку на сайті, щоб вона працювала не тільки на checkout, а й допомагала продавати дорогі товари ще до моменту оформлення замовлення. Бо хороша інтеграція - це коли покупцю стало простіше сказати собі: «Так, я можу собі це дозволити».
Якщо вам потрібно підключити оплату частинами для інтернет-магазину, розібратися з банками та інтегрувати їх у сайт без зайвих експериментів - звертайтеся до Planeta Web. Розберемо вашу платформу, платіжну систему та аудиторію й підберемо схему підключення, яка має сенс саме для вашого e-commerce.